Une tache qui s’agrandit au plafond, un mur qui reste humide, un voisin qui sonne parce que l’eau coule chez lui : dans ces situations, la première question est souvent « qui va payer ? ». La recherche de fuite d’eau est l’étape qui permet de trouver l’origine exacte de l’eau, et c’est aussi elle qui débloque le dossier auprès de l’assurance.
Ce guide explique, sans jargon, ce que couvre en général une assurance habitation, le rôle de la convention IRSI entre assureurs, les délais à respecter et les documents à réunir. Il est rédigé par votre plombier en direct à Montpellier, à partir des règles officielles et de ce que nous voyons sur le terrain.
L’essentiel en 30 secondes
- Coupez l’eau, photographiez les dégâts et déclarez le dégât des eaux à votre assureur sous 5 jours ouvrés.
- La recherche de fuite d’eau est souvent prise en charge par le contrat quand il y a un dommage, selon les garanties souscrites.
- En immeuble, la convention IRSI désigne un seul assureur pour organiser la recherche, ce qui accélère le dossier.
- Un rapport de recherche de fuite clair (origine, méthode, emplacement) est la pièce que l’assureur demande.
- Ne lancez pas de gros travaux de réparation sans l’accord de l’assureur, et gardez toutes les factures.
Pourquoi la recherche de fuite d’eau est indispensable au dossier
Tant que l’origine de l’eau n’est pas connue, personne ne peut dire qui est responsable. La fuite peut venir de votre logement, de celui du dessus, d’une colonne commune, d’une toiture ou d’un joint de douche. Chaque cas implique un payeur différent. La recherche de fuite d’eau permet de sortir de l’incertitude : elle localise la fuite au bon endroit, avant de casser quoi que ce soit.
Pour l’assureur, c’est aussi une question de preuve. Une photo de tache ne dit pas d’où vient l’eau. Un rapport qui indique « fuite sur le raccord d’alimentation de la baignoire, détectée par gaz traceur, à 40 cm du mur » permet de décider rapidement qui prend en charge quoi.
Fuite visible et fuite cachée
Une fuite visible (flexible qui goutte, siphon qui coule) se répare souvent tout de suite. Une fuite cachée, dans un mur, sous une dalle ou dans un faux plafond, demande une vraie recherche. Les signes sont indirects : auréole, peinture qui cloque, odeur d’humidité, moisissures, compteur qui tourne alors que tout est fermé. Notre article sur la détection de fuite d’eau détaille les méthodes utilisées par les professionnels.
Recherche de fuite d’eau sans casse : l’intérêt pour tout le monde
Les techniques non destructives (caméra thermique, gaz traceur, écoute acoustique, mise en pression, colorant, inspection caméra) évitent d’ouvrir les murs au hasard. Pour vous, c’est moins de dégâts et de travaux. Pour l’assureur, c’est un coût de remise en état plus faible. C’est pourquoi la recherche de fuite sans casse est aujourd’hui la méthode privilégiée.
Les bons réflexes dès que vous découvrez la fuite
Les premières heures comptent, pour limiter les dégâts comme pour la suite du dossier.
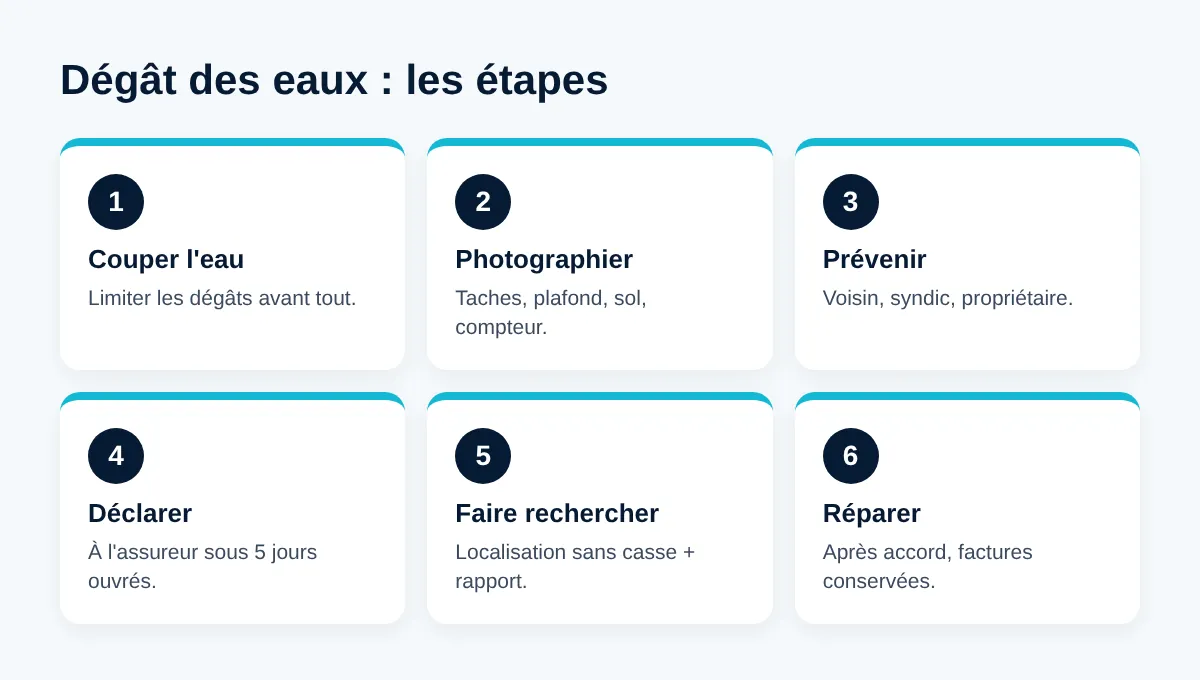
- Coupez l’eau. Fermez le robinet d’arrêt de l’appareil concerné ou la vanne générale du logement, souvent près du compteur.
- Coupez l’électricité dans la pièce si l’eau approche des prises, des luminaires ou d’un tableau électrique.
- Photographiez tout : plafond, murs, sol, meubles abîmés, et l’index du compteur d’eau. Les photos doivent être prises avant tout nettoyage ou réparation.
- Prévenez les personnes concernées : le voisin du dessus ou du dessous, le syndic en copropriété, le propriétaire si vous êtes locataire.
- Déclarez le sinistre à votre assureur, par écrit de préférence.
- Faites rechercher la fuite si elle n’est pas visible, et demandez un rapport écrit.
Si l’eau ne s’arrête pas malgré la coupure, ou si vous ne trouvez pas la vanne, faites appel à un dépannage plomberie à Montpellier sans attendre.
Le test du compteur en 2 minutes
- Fermez tous les robinets et appareils qui consomment de l’eau (lave-linge, chasse d’eau, adoucisseur).
- Notez l’index du compteur, ou regardez la petite roue ou l’étoile de comptage.
- Attendez 30 minutes à 1 heure sans utiliser d’eau.
- Si l’index a bougé, il y a une fuite après le compteur, même si rien n’est visible.
Déclarer le dégât des eaux à son assurance
Le délai à respecter
En cas de dégât des eaux, vous devez prévenir votre assureur dans les 5 jours ouvrés suivant le moment où vous en avez eu connaissance, sauf si votre contrat prévoit un délai plus long. Ce délai est rappelé sur la fiche officielle de Service-Public.fr sur l’assurance dégâts des eaux. Une déclaration tardive peut compliquer l’indemnisation si l’assureur montre que le retard lui a causé un préjudice.
Ce que la déclaration doit contenir
- Vos coordonnées et votre numéro de contrat.
- La date de découverte et la description des dégâts.
- L’origine supposée, si elle est connue.
- Les coordonnées des voisins ou du syndic concernés.
- Les photos, et si possible un premier devis ou rapport.
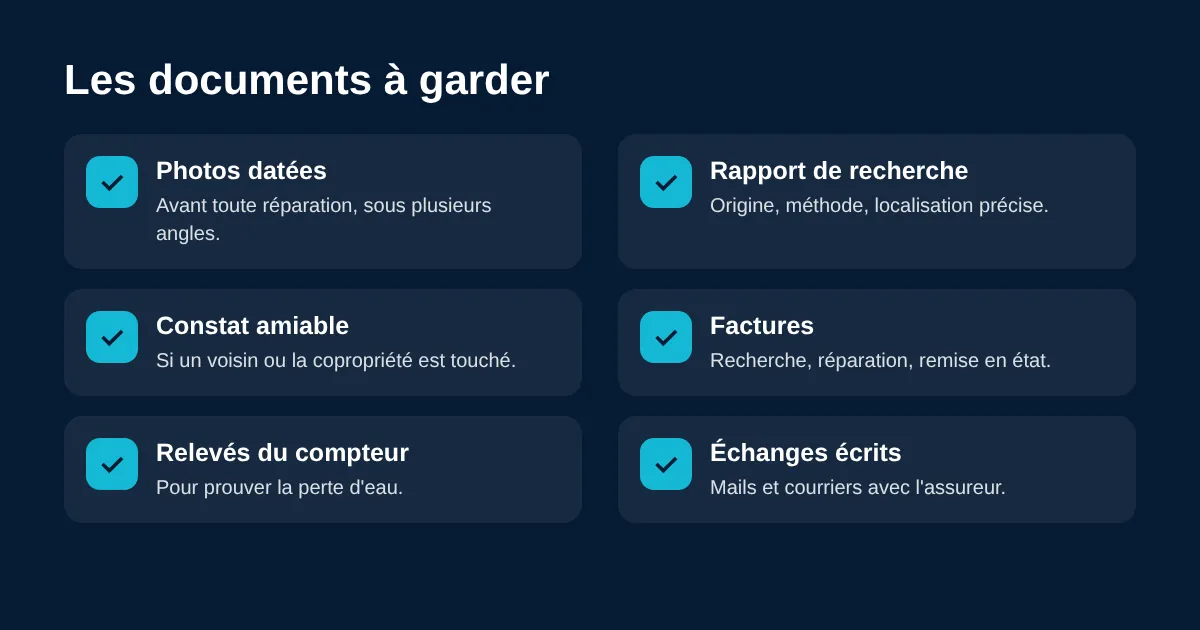
En copropriété ou entre voisins, un constat amiable de dégât des eaux rempli et signé par les deux parties simplifie beaucoup le traitement. Chacun en garde un exemplaire et l’envoie à son propre assureur.
Ne pas réparer trop vite
Il est normal de faire cesser la fuite tout de suite : couper l’eau, remplacer un flexible qui fuit, faire une réparation provisoire. En revanche, pour les travaux de remise en état (plafond, peinture, carrelage, parquet), attendez l’accord de l’assureur. Gardez toutes les factures : recherche de fuite, réparation de plomberie, achats de protection.
Ce que couvre en général l’assurance habitation
Chaque contrat est différent, et seules ses conditions générales et particulières font foi. On retrouve toutefois des grandes lignes dans la plupart des contrats multirisques habitation.
Les dommages causés par l’eau
La garantie dégâts des eaux couvre en principe les dommages causés à vos biens et à vos embellissements par une fuite accidentelle, un débordement ou une infiltration, selon les cas prévus au contrat. Les dommages causés aux voisins relèvent de votre responsabilité civile, souvent incluse dans le même contrat.
Les frais de recherche de fuite
Beaucoup de contrats prennent en charge les frais de recherche de fuite, parfois avec un plafond, lorsque la fuite a causé un dommage garanti. Certains contrats les couvrent même sans dommage visible ; d’autres ne les couvrent pas du tout. Relisez la rubrique « dégâts des eaux » ou « frais et pertes » de votre contrat, ou posez la question par écrit à votre assureur.
Ce qui n’est généralement pas couvert
- La réparation de la canalisation ou de l’appareil lui-même (le tuyau percé, le joint usé), souvent considérée comme de l’entretien.
- Les fuites lentes dues à un défaut d’entretien connu et non traité.
- Les joints de baignoire ou de douche dégradés depuis longtemps.
- La surconsommation d’eau, qui se règle avec le service des eaux (voir plus bas).
À vérifier dans votre contrat
- La présence d’une franchise et son montant.
- Le plafond éventuel des frais de recherche de fuite.
- Les conditions liées à un logement inoccupé (résidence secondaire, absence prolongée).
- L’obligation éventuelle de passer par un prestataire choisi par l’assureur.
La convention IRSI expliquée simplement
Dans un immeuble, une seule fuite peut toucher plusieurs logements et les parties communes. Chaque occupant a son assureur, la copropriété aussi. Pour éviter que tout le monde se renvoie le dossier, les assureurs appliquent entre eux la convention IRSI (Indemnisation et Recherche des responsabilités des Sinistres Immeubles).
Un seul assureur qui pilote
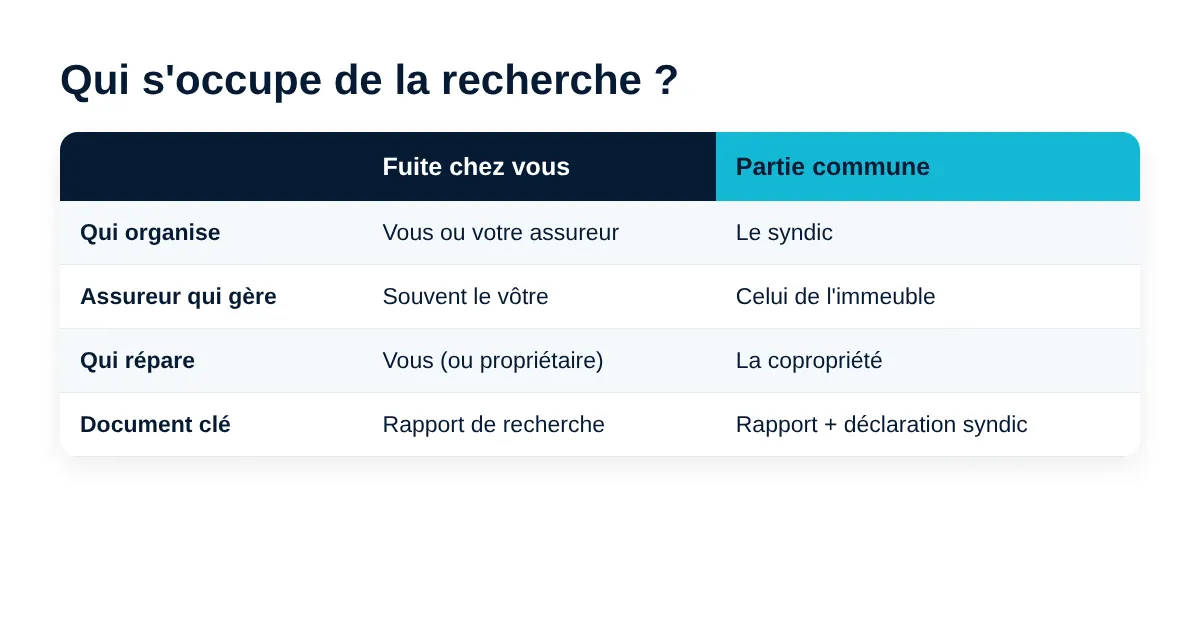
Le principe clé de la convention est qu’un seul assureur est désigné pour organiser la recherche de fuite d’eau, gérer le dossier et indemniser selon les cas. Le plus souvent, c’est l’assureur de l’occupant du local où les dégâts sont constatés qui prend la main. Cela évite d’attendre des semaines qu’un responsable soit désigné.
Les seuils à connaître
La convention s’applique aux sinistres dont le montant des dommages par local ne dépasse pas 5 000 € HT. En dessous de 1 600 € HT, l’assureur gestionnaire indemnise son assuré sans recours contre les autres assureurs. Entre 1 600 € et 5 000 € HT, il évalue les dommages et peut ensuite se retourner contre l’assureur du responsable. Ces règles concernent les assureurs entre eux : elles ne retirent rien à vos droits. La fiche de Service-Public.fr sur l’assurance des parties communes donne le cadre officiel.
Qui paie la recherche dans un immeuble ?
La convention prévoit que l’assureur qui organise la recherche peut se faire rembourser par l’assureur du local d’où vient la fuite. En pratique, si la fuite part de chez votre voisin du dessus, c’est son assurance qui supporte au final le coût de la recherche, même si c’est la vôtre qui l’a lancée.
Propriétaire, locataire, copropriété : qui fait quoi ?
Vous êtes locataire
Prévenez votre assureur et votre propriétaire (ou l’agence) par écrit. Les réparations locatives (joints, flexibles, entretien courant) sont à votre charge ; les canalisations encastrées, la vétusté et les défauts de l’installation relèvent en général du propriétaire. La liste officielle des réparations locatives est disponible sur Service-Public.fr.
Vous êtes propriétaire occupant
Votre assurance habitation gère le dossier. Si la fuite vient d’une canalisation privative (dans votre logement, après la vanne d’arrêt de votre lot), la réparation de plomberie vous revient. Si elle vient d’une colonne commune, c’est le syndic qui la fait réparer, avec l’assurance de l’immeuble.
Vous êtes propriétaire bailleur
Votre assurance propriétaire non occupant intervient surtout si le logement est vide ou si le locataire n’est pas assuré. Faites intervenir rapidement un plombier : une fuite non traitée dans un logement loué peut engager votre responsabilité.
La copropriété et le syndic
Les canalisations communes (colonnes d’eau, descentes d’évacuation, réseaux enterrés) dépendent du syndicat des copropriétaires. Le syndic doit être prévenu dès qu’une fuite peut venir d’une partie commune. Il mandate la recherche de fuite d’eau et la réparation, et déclare le sinistre à l’assureur de l’immeuble.
Le rapport de recherche de fuite d’eau : ce qu’il doit contenir
Le rapport est la pièce maîtresse du dossier. Un document vague (« fuite trouvée, réparée ») sera souvent refusé ou retardera l’indemnisation. Un bon rapport de recherche de fuite comporte au minimum :
- l’adresse, la date et le nom de l’intervenant ;
- la description des dégâts constatés, avec photos ;
- les méthodes utilisées (thermographie, gaz traceur, acoustique, mise en pression, colorant…) ;
- la localisation précise de la fuite, si possible avec un plan ou un repère ;
- l’origine (canalisation, raccord, joint, appareil, évacuation) et son caractère privatif ou commun ;
- les préconisations de réparation.
Chez nous, ce rapport est remis après chaque recherche de fuite à Montpellier. Vous pouvez le transmettre tel quel à votre assureur, à votre syndic ou à votre propriétaire.
Les cas particuliers fréquents
La fuite vient de chez le voisin du dessus
Prévenez-le, ainsi que le syndic si vous êtes en immeuble. Remplissez ensemble un constat amiable. Si le voisin est absent, prévenez le syndic, qui peut faire couper l’eau de la colonne si nécessaire. Déclarez de votre côté le sinistre à votre assureur.
La fuite est sur une canalisation enterrée ou sous dalle
C’est l’un des cas les plus difficiles : la fuite ne se voit pas, le compteur tourne et la facture grimpe. Le gaz traceur et l’écoute acoustique permettent de la localiser sans casser toute la dalle. Pour la surconsommation d’eau, des règles spécifiques existent avec le service des eaux, détaillées dans notre article sur la fuite d’eau après compteur.
Une infiltration par la façade ou la toiture
Toutes les taches d’humidité ne viennent pas de la plomberie. Une infiltration par une terrasse, un balcon, une façade fissurée ou une toiture se traite différemment, souvent avec la copropriété. La recherche de fuite d’eau sert alors aussi à écarter la piste plomberie, ce qui oriente le dossier vers le bon interlocuteur.
La fuite est arrivée pendant une absence
En résidence secondaire ou après un long déplacement, vérifiez les conditions du contrat : certains imposent de couper l’eau en cas d’absence prolongée. Déclarez le sinistre dès votre retour, avec la date de découverte.
Les erreurs qui retardent l’indemnisation
- Réparer et repeindre avant que l’assureur ou son expert ait vu les dégâts.
- Jeter les pièces abîmées (flexible, raccord) qui prouvent l’origine de la fuite.
- Déclarer par téléphone sans confirmer par écrit.
- Fournir un rapport sans localisation précise ni méthode.
- Attendre plusieurs semaines en espérant que la tache sèche.
Pour éviter ces pièges, choisissez un intervenant qui annonce clairement son devis avant de commencer : notre guide pour éviter les arnaques au plombier donne les points à vérifier.
Combien coûte une recherche de fuite d’eau ?
Le prix dépend de la méthode, du nombre de points à contrôler et de l’accès. Une fuite visible sous un évier ne demande pas le même travail qu’une fuite sous dalle. Le devis vous est donné avant toute intervention : consultez notre page tarifs. Quand votre contrat prend en charge les frais de recherche, la facture et le rapport sont les deux documents à transmettre pour être remboursé.
Recherche de fuite d’eau et assurance : le résumé
- Coupez l’eau et photographiez avant toute réparation.
- Déclarez le dégât des eaux sous 5 jours ouvrés, par écrit.
- Faites localiser la fuite sans casse et demandez un rapport précis.
- En immeuble, la convention IRSI désigne un assureur unique pour aller plus vite.
- Vérifiez dans votre contrat la prise en charge des frais de recherche de fuite d’eau, la franchise et les plafonds.
- Gardez factures, photos, constat et échanges écrits jusqu’à la fin du dossier.
Quand l’eau vient d’une canalisation d’évacuation, une inspection caméra des canalisations localise la casse sans ouvrir le sol.
Questions fréquentes
L’assurance paie-t-elle toujours la recherche de fuite d’eau ?
Non, cela dépend du contrat. Beaucoup de contrats habitation prennent en charge les frais de recherche de fuite quand la fuite a causé un dommage garanti, parfois avec un plafond. Vérifiez la rubrique dégâts des eaux de vos conditions générales ou demandez une confirmation écrite à votre assureur.
Dois-je attendre l’expert pour faire rechercher la fuite ?
Non, il faut faire cesser la fuite au plus vite. Prévenez votre assureur, prenez des photos, puis faites intervenir un professionnel. Demandez-lui un rapport écrit et gardez les pièces remplacées. En revanche, attendez l’accord de l’assureur pour les travaux d’embellissement.
Qu’est-ce que la convention IRSI change pour moi ?
Elle simplifie le dossier quand plusieurs logements ou des parties communes sont touchés. Un seul assureur organise la recherche de fuite et la gestion, au lieu d’attendre que chacun se renvoie la responsabilité. Elle concerne les relations entre assureurs et ne réduit pas vos droits.
Qui paie si la fuite vient de chez mon voisin ?
En principe, l’assurance responsabilité civile du voisin couvre vos dommages. Dans un immeuble, la convention IRSI fait souvent passer l’indemnisation par votre propre assureur, qui se retourne ensuite contre celui du voisin si les montants le permettent.
Le rapport du plombier suffit-il pour l’assurance ?
S’il indique la méthode utilisée, la localisation précise et l’origine de la fuite, oui dans la plupart des cas. Joignez les photos, la facture et le constat amiable si un tiers est concerné.
Ma facture d’eau a explosé à cause de la fuite, l’assurance rembourse-t-elle ?
La surconsommation d’eau n’est en général pas couverte par l’assurance habitation. En revanche, pour une fuite sur canalisation après compteur dans un logement, vous pouvez demander au service des eaux le plafonnement de la facture, à condition de faire réparer et de fournir une attestation dans le délai prévu.
Une fuite cachée chez vous à Montpellier ? Votre plombier en direct localise la fuite sans casse et vous remet un rapport pour votre assurance.
📞 04 34 26 67 57